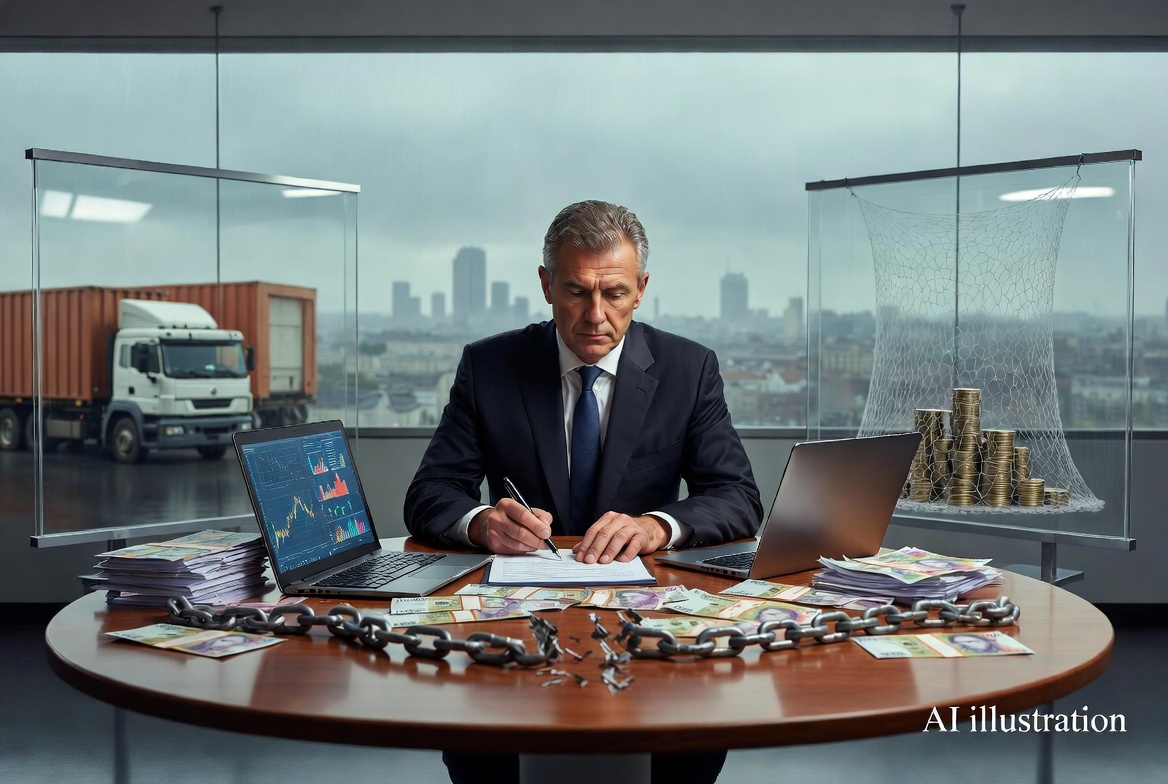
A hitelbiztosítás nem luxus, hanem létfontosságú eszköz azoknak a cégeknek, amelyek hitelre adják árujukat vagy szolgáltatásukat.
Vanek Balázs, az Atradius Hitelbiztosító országigazgatója a Business Class műsorában a Jazzy Rádió FM90.9-en világosan elmagyarázta, hogyan védi meg a vállalati cashflow-t és nyereséget a nemfizetés veszélyétől – különösen most, amikor a magyar gazdaságban romlik a tendencia.
„A hitelbiztosítás lehetővé teszi, hogy vállalatok biztonságosan adjanak hitelt vevőiknek, növelve a forgalmat anélkül, hogy a nemfizetés kockázatát vállalják.”
Az alábbi cikk AI összefoglaló a műsorban elhangzott beszélgetés alapján. Kövesd velünk a legújabb AI trendeket! De… Pontos információkért hallgasd a rádiót, vagy hallgasd/nézd újra a hang és videó anyagainkat!
A Business Class legújabb adásában Pachmann Péter és kollégái Vanek Balázs országigazgatót látták vendégül az Atradius Hitelbiztosítótól. A beszélgetés a hitelbiztosítás, más néven követelésbiztosítás rejtett buktatóiról és előnyeiről szólt – egy olyan témáról, amit sok vállalkozó még mindig félreért.
Az emberek többsége ismeri az autóbiztosítást, a lakásbiztosítást vagy az életbiztosítást, de kevesen tudják, mit takar a vállalati hitelbiztosítás.
Pedig egyszerű a lényeg: amikor egy cég árut vagy szolgáltatást ad el hitelre – például 30-60 napos fizetési határidővel –, az eladó kockázatot vállal. A vevő fizetésképtelenné válhat, vagy egyszerűen nem akar fizetni. Ez a kockázat statisztikailag nehezen kalkulálható, ellentétben például az autólopásokkal.
Vanek Balázs szerint a szolgáltatás négy pilléren áll.
Három a megelőzésről szól, a negyedik pedig a kár esetén történő kifizetésről. Először alapos hitelképesség-vizsgálatot végeznek: a biztosító eldönti, mekkora összeget vállal kockázatra egy adott vevőnél – mondjuk 100 millió forintot április elsejétől kezdve. Másodszor folyamatos monitorozást végez: a vállalatok élete változékony, egy friss mérlegromlás vagy tulajdonosváltás azonnal jelezheti a veszélyt. Harmadszor pedig aktív követelésbehajtást biztosítanak, akár 270 országban. Ha minden megelőző lépés kudarcot vall, a biztosító kifizeti a tartozást a szállítónak.
Nem faktoringról van szó – hangsúlyozta a szakember. A faktoring finanszírozás, itt viszont a kockázatkezelés a kulcs. A költségek pedig kedvezőek: nagyjából egy ezrelékes díjért 1 milliárd forintos forgalmat lehet fedezni évi 1 millió forintért. Ez elsőre alacsony összegnek tűnik, ám ha egy 1 milliárdos követelés bedől és semmit sem sikerül behajtani, a veszteség óriási. A szállítónak ilyenkor plusz forgalomból kell kipótolnia a kieső nyereséget, ami komoly cashflow- és nyereségkihívást jelent.
Magyarországon a hitelezési veszteség mértéke cégtől és ágazattól függően 1 és 5 százalék között mozog az árbevétel arányában.
Aki jól csinálja a kreditmenedzsmentet, az alacsonyabb szinten tarthatja, de a gazdasági környezet most nehezebb. Az alacsony kamatok kora véget ért Európában is, így könnyebb csődbe menni, mint korábban. Magyarországon ráadásul az EU egyik leggyengébben teljesítő gazdaságaként romló tendencia látható: tavaly október óta duplázódott a hitelbiztosítási szolgáltatás iránti kereslet. Az Atradius idén már milliárdos kifizetéseket teljesített, és komoly érdeklődés tapasztalható.
Két nagy, a médiában is szereplő ügyet említett Vanek Balázs.
Az egyik a Bászna Gabona cégcsoport bedőlése – egy 15 éve sikeres középvállalat, amely mezőgazdasági területen működött. A másik a BestBite elektronikai forgalmazó, amely top 10-es szereplő volt, de nem tudott megfelelően reagálni a kínai konkurencia gyors piaci változásaira. Mindkét esetben érintett volt az Atradius, de más biztosítók is. Ezek közepes méretű, mégis jelentős ügyek, amelyek rámutatnak: a visszaélések kockázata létezik, de a biztosító belső kontrollrendszerei és a viszontbiztosítók szigorú ellenőrzése minimalizálják azt.
A protokoll ilyenkor egyértelmű
Tárgyalnak a szállítókkal, bankokkal és a többi hitelbiztosítóval, fizetési terveket készítenek, és igyekeznek maximálisan behajtani a követelést. Néha még áruszállítást is engedélyeznek szigorú feltételekkel – például a vevő két egység árut kap, de csak egy egységnyi új szállítmányt, míg a másik a régi tartozást csökkenti. Így a bolt polca sem ürül ki teljesen.
Mely ágazatok a legveszélyeztetettebbek? Vanek Balázs időjárási metaforával élt: kevés a „naposkás” szektor. Az építőiparban 20-30 százalékkal estek a beruházások két-három év alatt, ráadásul az uniós források hiánya is érezhető. A mezőgazdaságban hol jégverés, hol aszály, hol madárinfluenza csap le – Nyugat-Magyarországon sok csapadék, Keleten szinte sivatagi körülmények. Az elektronikai szektorban pedig a kínai cégek gyors tőkeereje és stratégiája sodort bajba több forgalmazót. A telekommunikáció és az internet maradt a stabil nyertes, ahol senki sem mond le a streamingről vagy a közösségi médiáról.
A szakember szerint a hitelbiztosítás különösen exportáló cégeknek és azoknak ajánlott, akik jelentős vevői hitelt nyújtanak.
Magyarországon az Atradius jelenleg 3000 milliárd forintnyi forgalmat biztosít – ez komoly felelősség, amit professzionális rendszerekkel kezelnek. Aki figyel, az nemcsak megvédi a nyereségét, hanem bátrabban növekedhet is. A Business Class adásából egyértelmű: a gazdasági bizonytalanságban a hitelbiztosítás nem költség, hanem stratégiai előny.
Mi a hitelbiztosítás lényege, és ki köti meg? A követelésbiztosítás azoknak a vállalatoknak szól, amelyek árut vagy szolgáltatást adnak el hitelre. Az eladó köti a biztosítást, hogy védje magát a vevő nemfizetése ellen; az éves díj a fedezett forgalom alapján alakul.
Mennyibe kerül, és mikor éri meg? Nagyjából 1 ezrelékes díjért 1 milliárd forint forgalmat lehet fedezni évi 1 millió forintért. Akkor éri meg igazán, ha a cég jelentős hiteles értékesítést végez és el akarja kerülni a 10-20 milliós veszteségeket.
Mely szektorokban a legnagyobb a kockázat most Magyarországon? Az építőiparban, a mezőgazdaságban és az elektronikai forgalmazásban – itt a beruházáscsökkenés, az időjárási szélsőségek és a kínai konkurencia együttesen növeli a bedőlések számát.
Karácsony Gergely főpolgármester a Business Class műsorban részletesen bemutatta a Rákosrendező területén lezárult nemzetközi tervpályázat eredményét. A győztes koncepció szerint 85 hektáron új városi park, kiemelt kultúrintézmény és vegyes funkciójú városrész épül, ahol a közérdekű beruházások magántőke bevonásával valósulnak meg. „Ez egy olyan terv, ami azt valószínűsíti, hogy további közpénzberuházás nélkül tudunk közérdekű beruházásokat a beruházó révén megvalósítani.” https://lmzem.hu/playaudio.mp3?path=2/public/podcast/1ed8b41b-3d20-6d10-b4d2-d1aee33598f9/episode/1f12d90b-00a0-6648-b503-672bbeed2707/download Április elsején a Jazzy Rádió FM90.9 Business Class vendége Karácsony Gergely […]