Az Európai Jelzálogszövetség 23 országot átfogó jelentésében Magyarország áll a lista élén 6,58 százalékos átlaggal, miközben az eurózónában az új lakáshitelek kamata 3,54 százalék. Richter Ádám, a money.hu pénzügyi elemzője a Jazzy Rádió FM90.9 Business Class műsorában azt járta körül, mit változtatna a törlesztőn az euróhoz vezető út, és miért érdemes újragondolni a húszéves kamatrögzítést.
„A vizsgált 23 európai ország közül Magyarországon a legmagasabb a lakáshitel-kamat, 6,58 százalékos súlyozott átlaggal.”
Az alábbi cikk AI összefoglaló a műsorban elhangzott beszélgetés alapján. Kövesd velünk a legújabb AI trendeket! De… Pontos információkért hallgasd a rádiót, vagy hallgasd/nézd újra a hang és videó anyagainkat!
Richter Ádám, a money.hu pénzügyi elemzője a Jazzy Rádió FM90.9 Business Class műsorában azt járta körül, milyen pályát járhat be a lakáshitel-kamat, ha Magyarország az euró felé tart.
A készpénzes átállás reális időpontjaként 2033 körüli évszám kering az elemzői becslésekben, a lakáshitelek árazása viszont már a felvezető években elmozdulhat. A csatlakozás belengetése a forint-euró árfolyamban és az országkockázat megítélésében hagyott nyomot. A jelzálogkamatok táblázatán ez a mozdulat egyelőre alig látszik, mert a belépésig még egy teljes konvergenciapálya van hátra.
A maastrichti feltételek teljesítése nélkül az ország megítélése érdemben nem tud javulni, ezért a kamatcsökkenés hosszabb folyamat.
Az infláció már a jegybanki cél közelébe ereszkedett, és magát a célt is lejjebb vitték. Az államadósság és a költségvetés helyzete ettől még távolabb áll a belépési mércétől, a hiány az idei első félévben is szélesebb volt a vállalt pályánál. Konkrét euródátum nélkül is elérhető egy mérsékeltebb kamatszint, ha az infláció tartósan alacsony marad és az országkockázat tovább olvad. A várakozásokban az euró már benne van, a banki árazás a lakáshitelnél egyelőre a hazai alapkamathoz és a forintpiaci hozamokhoz igazodik.
Az Európai Jelzálogszövetség 23 országot átfogó jelentése Magyarországot a lista tetejére tette.
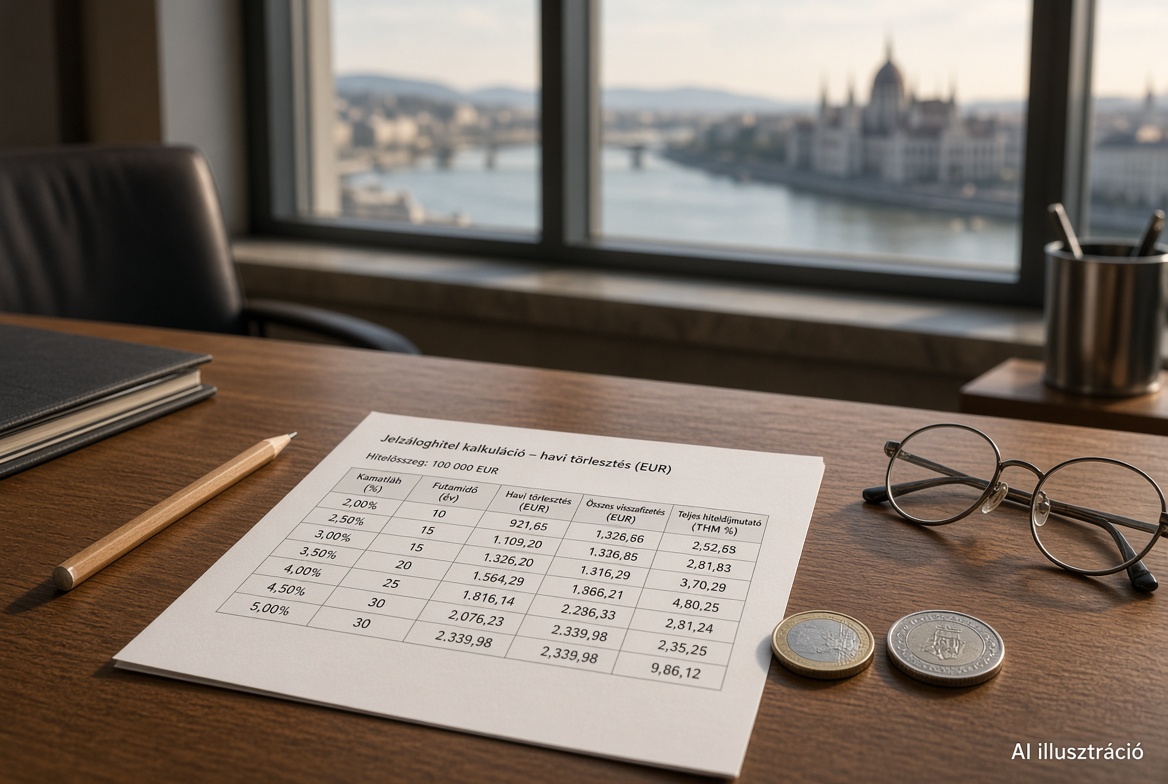
A vizsgált piacok közül itt a legmagasabb a lakáshitel-kamat: a súlyozott átlag 6,58 százalék, a tíz évre vagy annál hosszabbra rögzített szerződéseknél 7,07 százalék. Az Európai Központi Bank júliusi adata szerint az eurózónában az új lakáshitelek átlagos kamata 3,54 százalék volt. A hazai piaci ajánlatok jellemzően 6-7 százalék között mozognak, kedvezőbb konstrukcióval 6 százalék alá is lehet menni, miközben 7 százalék feletti ajánlat is előfordul. Az összevetés a piaci jelzálogra vonatkozik, az Otthon Start 3 százalékos konstrukciója külön pályán fut.
Ahol euró a fizetőeszköz, ott a jelzálog jellemzően olcsóbb, a különbség nagyjából két és fél százalékpontról indul.
Lengyelország 5,90 százalékkal alulról közelíti a magyar szintet, Románia 5,70 százalékon áll, Csehország euró nélkül is 4,52 százalékon hitelez. Bulgáriában 2,46, Spanyolországban 2,72 százalék a súlyozott átlag, és mindkét szám mögött összetettebb okok állnak, mint önmagában a közös pénz. Franciaország 3,21, Olaszország 3,37, Németország 3,75 százalékon ad lakáshitelt, az Egyesült Királyságban 4,10 százalék a mérce. Az eurózónán belüli szórás is jelzi, hogy a deviza mögötti pénzügyi rendszer, a bankverseny és a szabályozás együtt húzza a kamatot.
Az euróövezeti csatlakozás a pénznem cseréjével együtt a bankok forrásköltségét is átrajzolná.
A Magyar Nemzeti Bank 5,5 százalékos alapkamata helyett az Európai Központi Bank 2,65 százalékos irányadó kamata adná a viszonyítási pontot. A BUBOR és a BIRS helyét az Euribor és az eurós swaphozamok vennék át, a hosszú futamidejű hitelek finanszírozása pedig ehhez a piachoz igazodna. A bank ettől olcsóbban jutna forráshoz a közös piacon, ha az ország teljesíti a belépési feltételeket és az országkockázati felár is szűkül. A piaci törvényszerűség ma is érvényes: az 5,5 százalékos alapkamat alatt a bankok érdemben olcsóbban forinthitelt adni tudnak.
A verseny ereje dönti el, ebből a kedvezményből mennyit lát meg a család a törlesztőben.
Minél több bank versenyez egy piacon, annál lejjebb tud menni az ajánlott kamat, mert a felárban a haszon mellett a hitelkockázat is benne van. Ahol a bank nehezen jut a fedezethez nemfizetés esetén, ott vastagabb marzs marad a szerződésen. Több önerő biztonságosabb kihelyezést jelent, és ezt a kamat is leköveti. Valamennyi előny így is átjöhet a lakossági oldalon, mert a forrásköltség maga is alacsonyabb lenne a közös eurós piacon.
A teljes futamidőre rögzített, 6,5 százalék körüli szerződés egy tartósan ereszkedő pályán beragaszthatja a törlesztőt.
Az elmúlt években az MNB iránymutatása és a korábbi kamatemelkedés emléke a 20-25 éves fixálás felé terelte a szerződéseket. Hitelkiváltással később olcsóbb konstrukcióra lehet cserélni a meglévő hitelt, ha a piaci ajánlatok érdemben a szerződéses kamat alá esnek. Tízéves kamatperiódus 2033-ig még lefedheti az átállás környékét. Ötéves rögzítés ezen a távon már kockázatosabb marad, mert a belépés dátuma és a kamatpálya is csúszhat.
A hosszabb kamatperiódus kissé drágább ajánlattal jár, és húsz-huszonöt év alatt egy tized százalékpont is komoly összeget jelent.
A piaci hitelt felvevő kisebbségnek ezért már a bankfiókban érdemes végigszámolni a tízéves rögzítés havi terhét. Az új lakáshitelek több mint 70 százalékát továbbra is az Otthon Start viszi, ennek ügyleti kamata 3 százalék, amivel a piaci ajánlat versenyezni tud. Államtitkári szinten már elhangzott, hogy eurócsatlakozás után a széles körű kamattámogatásra kisebb szükség lenne, mert a piaci szint a banki verseny révén 3 százalék közelébe ereszkedhet. Most euróalapú lakáshitelt felvenni emiatt kevéssé jellemző, a támogatott konstrukció elviszi a kereslet döntő részét.
A támogatott és a piaci kamat közötti rést ma a költségvetés tölti ki, és ezt a tételt az adófizetők finanszírozzák a futamidő végéig.
A célzottabb segítség azoknál maradhatna, akik rászorulnak, a többség pedig piaci alapon jutna hitelhez. A forinthitel euróalapúra cserélésének költsége a majdani átváltási árfolyamon és a csatlakozási szabályokon múlik, erről a menetrendről még korai biztos számot mondani. Erősebb és gyengébb belépési árfolyamnak is megvan a maga mérlege, ez a döntés ezért más logikát követ, mint a nyaralás előtti valutaváltás.
Mikor jöhet az euró, és ettől magától 3 százalékos lesz a lakáshitel? A készpénzes átállás reális időpontja 2033 körül van. A közös pénz a finanszírozási környezetet húzná az eurózóna 3,5 százalék körüli átlaga felé, a pontos hazai szint a bankversenyen, a végrehajtási szabályokon és az önerőn is múlik.
Mennyi most a piaci lakáshitel-kamat itthon és az eurózónában? Az Európai Jelzálogszövetség adatai szerint Magyarországon 6,58 százalék a súlyozott átlag, a legmagasabb a 23 vizsgált ország közül. Az eurózónában az új lakáshitelek átlagos kamata 2026 júliusában 3,54 százalék volt.
Érdemes húsz-huszonöt évre fixálni a piaci törlesztőt? Ereszkedő kamatpályán a hosszú rögzítés a mai 6-7 százalékos szinten tarthatja a szerződést. Tízéves periódus közelebb esik a 2033-as átálláshoz, a meglévő hitel pedig hitelkiváltással később olcsóbbra cserélhető.
Porkoláb Gyöngyi producer ötletéből, Mészáros Tibor tollából és rendezésében született a Magda, a Szabó, amely Szabó Magdát a férje, Szobotka Tibor oldalán mutatja meg. Az est naplókból és levelekből épül, és október 6-án 19 órakor a Szent László Házban látható. "Az est a regények cselekménye helyett naplókból, levelekből és interjúkból rakja össze a mindennapokat." https://lmzem.hu/playaudio.mp3?path=2%2Fpublic%2Fpodcast%2F1ed8b41b-3d20-6d10-b4d2-d1aee33598f9%2Fepisode%2F1f1c146e-fd88-6188-af81-89a256da1a52%2Fdownload Porkoláb Gyöngyi producer ötletéből született a Magda, a Szabó című színházi est. A Kossuth-díjas, legtöbb […]